Equity Curve ও Underwater Chart: Trading Performance ঠিকভাবে পড়ুন
সর্বশেষ সংরক্ষিত:
Executive Summary
- ✦Equity curve-এ total marked account value ব্যবহার এবং deposit বা withdrawal trading return থেকে আলাদা করা উচিত।
- ✦Underwater chart প্রতিটি observation latest high-water mark-এর সঙ্গে compare করে।
- ✦Drawdown depth, duration ও recovery shape আলাদা path risk প্রকাশ করে।
- ✦Appropriate benchmark, realistic cost এবং pre-defined risk-review threshold-এর সঙ্গে performance compare করুন।
Equity Curve ও Underwater Chart: Trading Performance ঠিকভাবে পড়ুন
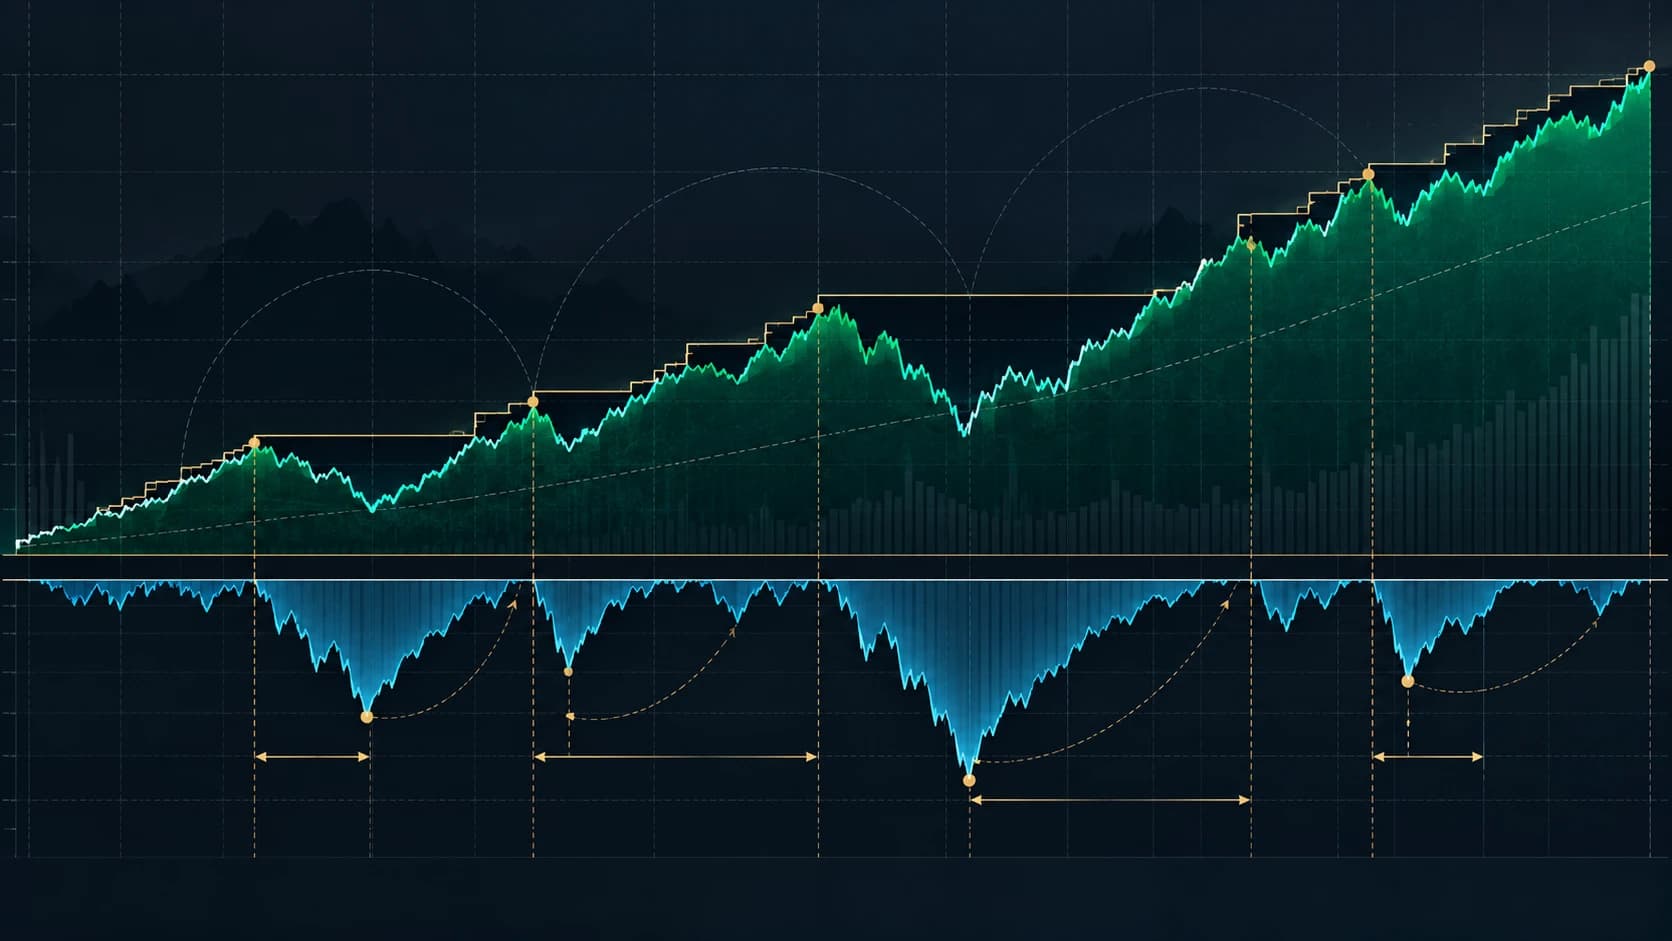
Rising account balance দীর্ঘ stagnation, deep loss এবং একটি exceptional trade-এর ওপর dependency লুকাতে পারে। Equity curve দেখায় সময়ের সঙ্গে account value কীভাবে বদলায়। Underwater chart দেখায় account আগের peak-এর কত নিচে আছে এবং recover করতে কত সময় লাগে।
দুটি chart একসঙ্গে ব্যবহার করলে শুধু final result নয়, return-এর path দেখা যায়। এগুলো strategy ভবিষ্যতেও কাজ করবে প্রমাণ করতে পারে না, তবে total return, win rate এবং average trade যে risk লুকায় তা প্রকাশ করতে পারে।
Learning objective
এই tutorial-এ আপনি শিখবেন:
- Trading record থেকে clean equity curve তৈরি করা।
- High-water mark ও drawdown series calculate করা।
- Drawdown depth, duration ও recovery পড়া।
- Strategy-কে benchmark ও expected risk-এর সঙ্গে compare করা।
- Performance-কে বাস্তবের চেয়ে ভালো দেখায় এমন common charting mistake এড়ানো।
Equity curve কী measure করে
Equity curve হলো account-এর total value-এর time series। Live account-এর জন্য সাধারণত cash-এর সঙ্গে open position-এর marked value যোগ করে liabilities ও trading cost বাদ দেওয়া হয়। Backtest-এর ক্ষেত্রে এটি model-এর trade, fee এবং position sizing apply করার পর simulated portfolio value।
একটি consistent sampling interval বেছে নিন—যেমন প্রতিটি trading day অথবা প্রতিটি completed trade-এর পরে। Portfolio risk-এর জন্য daily account equity সাধারণত ভালো, কারণ এতে unrealised gain ও loss থাকে। শুধু closed trade দিয়ে curve বানালে বড় open loss লুকানো অবস্থায় chart শান্ত দেখাতে পারে।
Curve-এ deposit-কে trading profit বা withdrawal-কে trading loss হিসেবে ধরা যাবে না। £10,000 account-এ £5,000 যোগ করলে £15,000-এ jump 50% return নয়। Performance calculate করার সময় external cash flow আলাদা record করতে বা বাদ দিতে হবে।
Underwater chart কী measure করে
Underwater chart equity curve-কে latest high-water mark থেকে percentage decline-এ convert করে।
Equity value E(t) হলে:
High-water mark H(t) = time t পর্যন্ত observed সর্বোচ্চ equity
Drawdown D(t) = E(t) ÷ H(t) − 1
নতুন equity high-এ drawdown 0%। আগের high-এর নিচে drawdown negative। -8% মানে account আগের সর্বোচ্চ value-এর 8% নিচে।
“Underwater” visual description হিসেবে useful: account peak ছাড়লে line zero-এর নিচে যায় এবং আগের peak পুরো recover হলেই শুধু zero-তে ফেরে।
Step 1: Data table তৈরি করুন
Chosen interval প্রতি একটি row ব্যবহার করুন:
| Date | Starting equity | Trading P&L | Fees ও financing | External cash flow | Ending equity |
|---|---|---|---|---|---|
| Day 1 | £10,000 | +£180 | -£10 | £0 | £10,170 |
| Day 2 | £10,170 | -£120 | -£10 | £0 | £10,040 |
Open-position portfolio-তে consistent price source ও time ব্যবহার করে mark করুন। Relevant হলে commission, spread assumption, financing ও borrow cost ধরুন। Cost বাদ দেওয়া backtest এমন strategy-এর equity curve তৈরি করে, যেটি ওই terms-এ বাস্তবে trade করা যেত না।
Step 2: Running peak calculate করুন
High-water mark হলো ওই সময় পর্যন্ত record করা সর্বোচ্চ equity value। Equity observation যদি হয়:
£10,000 → £10,400 → £10,800 → £10,260 → £10,600
তাহলে high-water mark হবে:
£10,000 → £10,400 → £10,800 → £10,800 → £10,800
Account £10,800-এর নিচে থাকা পর্যন্ত peak একই থাকে। Equity নতুন high করলেই এটি বাড়ে।
Step 3: প্রতিটি observation-এর drawdown calculate করুন
£10,800 previous peak এবং বর্তমান equity £10,260 হলে:
£10,260 ÷ £10,800 − 1 = -5.00%
£10,600 হলে:
£10,600 ÷ £10,800 − 1 = -1.85%
Loss কিছু recover হয়েছে, কিন্তু account এখনও underwater। একটি positive daily return drawdown শেষ করে না; আগের high-এ ফিরলেই শুধু drawdown শেষ হয়।
Equity curve-এর নিচে drawdown percentage plot করুন। সবচেয়ে deep point হলো ওই sample-এর maximum drawdown। Peak থেকে recovery পর্যন্ত day বা trade সংখ্যা হলো drawdown duration।
Step 4: একটি নয়, চারটি feature পড়ুন
Direction ও slope
Profitable historical record-এর জন্য long-term upward curve দরকার, কিন্তু steep final section recent leverage বা একটি unusually favourable regime থেকে আসতে পারে। Latest slope extrapolate না করে কয়েকটি subperiod compare করুন।
Drawdown depth
Depth সবচেয়ে বড় peak-to-trough loss দেখায়। এটি capital survival, margin capacity এবং সবচেয়ে খারাপ সময়ে trader process ছেড়ে দেওয়ার probability-তে প্রভাব ফেলে।
Drawdown duration
দুটি strategy-তেই 10% maximum drawdown হতে পারে। একটি দুই সপ্তাহে recover করে, অন্যটি আঠারো মাস peak-এর নিচে থাকে। Headline depth একই হলেও দ্বিতীয় path অনেক বেশি opportunity cost ও psychological pressure তৈরি করে।
Recovery shape
দ্রুত V-shaped recovery, slow staircase এবং repeated failed recovery আলাদা behaviour বোঝায়। Shape ইঙ্গিত দিতে পারে loss একটি shock, persistent weak regime নাকি repeated execution problem থেকে এসেছে। তবে এটি নিজে cause identify করে না; trade-level evidence এখনও দরকার।
Worked example
একটি hypothetical strategy-এর month-end equity ধরুন:
| Month | Equity | High-water mark | Drawdown |
|---|---|---|---|
| January | £10,000 | £10,000 | 0.00% |
| February | £10,800 | £10,800 | 0.00% |
| March | £10,260 | £10,800 | -5.00% |
| April | £10,600 | £10,800 | -1.85% |
| May | £10,900 | £10,900 | 0.00% |
| June | £9,810 | £10,900 | -10.00% |
June শেষে equity curve starting value-এর নিচে, কিন্তু chart আরও সম্পূর্ণ story বলে:
- প্রথম drawdown 5% এবং February peak থেকে May-এর new high পর্যন্ত ছিল।
- April profitable হলেও strategy high-water mark-এর 1.85% নিচে ছিল।
- June নতুন 10% maximum drawdown তৈরি করেছে।
- £9,810 থেকে £10,900 recover করতে 11.11% gain দরকার, কারণ recovery percentage ছোট base থেকে calculate হয়।
এখন ধরুন June-এ £2,000 deposit করা হয়েছিল এবং raw account statement £11,810-এ শেষ হয়েছে। Deposit-কে performance মনে করলে curve false new high দেখাবে। Cash flow আলাদা করার পরে trading equity £9,810 থাকে এবং 10% drawdown visible থাকে।
Step 5: Benchmark ও risk budget-এর সঙ্গে compare করুন
Strategy-এর পাশে relevant benchmark plot করুন এবং দুটিকে একই starting value-তে rebase করুন। প্রতি মাসে benchmark beat করাই একমাত্র লক্ষ্য নয়। দেখুন strategy-এর return leverage, turnover, illiquidity ও drawdown-এর উপযুক্ত compensation দিয়েছে কি না।
Market-neutral strategy-কে শুধু fully invested stock index দিয়ে judge করা উচিত নয়। Long-only stock strategy market-এর সমান gain করে বেশি drawdown নিলে skill claim করা উচিত নয়। Benchmark choice এবং mandate-এর সঙ্গে এর সম্পর্ক পরিষ্কার করুন।
Out-of-sample test, simulation এবং known stress period-এ observed range-এর সঙ্গে live drawdown compare করুন। Historical maximum কোনো safety boundary নয়। পরের drawdown আরও deep হতে পারে, তাই risk limit-এ uncertainty margin ও written response plan থাকা দরকার।
Step 6: Trade-level evidence দিয়ে shape investigate করুন
Curve-এর character বদলালে দেখুন:
- Position size এবং gross/net exposure।
- Asset ও sector concentration।
- Average spread, slippage ও fee।
- Long ও short performance আলাদাভাবে।
- Holding period ও trade frequency।
- Setup, market regime ও time of day অনুযায়ী result।
- একটি বা দুটি trade profit-এর বেশির ভাগ তৈরি করেছে কি না।
- Live result tested distribution থেকে materially আলাদা কি না।
Weak curve strategy decay প্রমাণ করে না এবং smooth rising curve robustness প্রমাণ করে না। Chart প্রশ্ন দেখায়; trade log evidence দেয়।
Common mistakes
Equity-এর বদলে balance দেখানো
Account balance unrealised loss বাদ দিতে পারে। Open position থাকলে marked total equity ব্যবহার করুন।
Deposit ও withdrawal ignore করা
External cash flow false gain বা loss তৈরি করতে পারে। আলাদাভাবে record করুন।
খুব কম history ব্যবহার করা
Smooth six-month curve একটি favourable regime reflect করতে পারে। যথেষ্ট observation ও একাধিক market condition অন্তর্ভুক্ত করুন।
শুধু maximum drawdown পড়া
Duration ও recovery ছাড়া depth lived risk-এর বড় অংশ লুকায়।
আলাদা leverage-এর curve compare করা
Steeper curve শুধু বেশি exposure নিতে পারে। Drawdown, volatility ও capital usage-এর সঙ্গে return compare করুন।
Execution cost ছাড়া backtest curve বিশ্বাস করা
Spread, slippage, commission, financing ও market impact smooth theoretical curve-কে untradeable result-এ বদলে দিতে পারে।
Curve dip হলেই strategy বদলানো
Normal losing sequence ঘটে। Drawdown শুরুর আগেই review threshold define করুন এবং expected variation থেকে broken process-এর evidence আলাদা করুন।
Practical review checklist
- Series-এ open position-সহ total marked equity আছে?
- Deposit ও withdrawal return থেকে আলাদা?
- Fee, spread, slippage ও financing ধরা হয়েছে?
- Sampling interval consistent?
- Maximum drawdown depth ও duration কত?
- প্রতিটি major recovery কত সময় নিয়েছে?
- Performance একটি trade বা একটি market regime-এ concentrated?
- Benchmark appropriate এবং fairভাবে rebased?
- Live performance pre-defined expected range-এর মধ্যে আছে?
- প্রতিটি risk-review threshold-এ কী action দরকার?
Sources ও আরও পড়ুন
QuantConnect-এর official reporting documentation drawdown chart-কে portfolio equity-এর peak-to-trough decline হিসেবে define করে। তাদের research documentation দেখায় কীভাবে equity curve, daily return, drawdown ও benchmark compare করতে হয়। Interactive Brokers-এর portfolio-backtesting material দেখায় কেন equity curve ও drawdown chart একসঙ্গে review করা উচিত।
Related risk concept-এর জন্য আমাদের drawdown ও recovery maths, strategy decay, R-multiple এবং Monte Carlo sequence risk guide পড়ুন।
এই tutorial AI-assisted research ও editorial review-এর সাহায্যে প্রস্তুত করা হয়েছে। এটি educational information, personalised investment advice নয়। Backtest ও historical curve future loss কম দেখাতে পারে, এবং past performance future result guarantee করে না।